Domain kmsx.de kaufen?
Wir ziehen mit dem Projekt
kmsx.de um.
Sind Sie am Kauf der Domain
kmsx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kmsx.de kaufen?
Was sind steuerfreie Sachzuwendungen?
Steuerfreie Sachzuwendungen sind Sachleistungen, die ein Arbeitgeber seinen Mitarbeitern zusätzlich zum Gehalt gewähren kann, ohne dass diese versteuert werden müssen. Dazu zählen beispielsweise Gutscheine, Tankkarten, Geschenke oder auch betriebliche Veranstaltungen. Diese Zuwendungen dürfen einen bestimmten Wert nicht überschreiten, um steuerfrei zu bleiben. Sie dienen oft als Motivation und Anerkennung für Mitarbeiter und sind eine Möglichkeit, die Mitarbeiterbindung zu stärken. Es ist wichtig, die gesetzlichen Regelungen zu beachten, um sicherzustellen, dass die Sachzuwendungen tatsächlich steuerfrei bleiben. **
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
Ähnliche Suchbegriffe für Steuerfreie
Top-Angebote
Produkte zum Begriff Steuerfreie:
-
Handbuch der Prozessoptimierung, Fachbücher von Mark ReuberHandbuch der Prozessoptimierung Die richtigen Werkzeuge auswählen und zielsicher einsetzen Prozessoptimierungen dienen zur Realisierung wirtschaftlicher und humaner Unternehmensziele. In diesem Handbuch stehen produzierende Unternehmen mit den Ebenen Unternehmensführung, indirekter Bereich, Fabrik, Produktionsbereich und Arbeitsplatz im Fokus. Anwender des Handbuchs sind produktionsnahe Fach- und Führungskräfte aus dem Bereich der Prozessoptimierung sowie Studierende des Ingenieur-, Wirtschaftsingenieurwesens und der Betriebswirtschaftslehre mit den Schwerpunkten Produktionswirtschaft oder Produktionslogistik. Sie können mit einer nachvollziehbaren Systematik, ausgehend von typischen externen und internen Herausforderungen an produzierende Unternehmen und ableitbaren Zielen, geeignete Analyse- und Gestaltungsmethoden auswählen und anwenden. Die 34 erprobten Methoden sind anhand von Praxisbeispielen ausführlich beschrieben. In vier Fallstudien – umfangreichere Optimierungsprojekte – wird gezeigt, wie die Methoden kombiniert eingesetzt werden können.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissensmanagement in der öffentlichen Verwaltung, Fachbücher von Nadine BaumannDas Fachbuch 'Wissensmanagement in der öffentlichen Verwaltung' bietet einen wirkungsorientierten Ansatz zum Umgang mit Wissen in Zeiten des demografischen Wandels. Es richtet sich an Fachkräfte und Entscheidungstragende im öffentlichen Sektor, die sich mit den Herausforderungen der Wissensbewahrung und -nutzung auseinandersetzen. Das Buch beleuchtet praxisnahe Strategien und Konzepte, die speziell auf die Bedürfnisse der öffentlichen Verwaltung zugeschnitten sind. Mit einem kartonierten Einband und einer kompakten Seitenzahl von 130 Seiten bietet es eine übersichtliche und fundierte Darstellung der Thematik. Die Veröffentlichung im Jahr 2026 unterstreicht den aktuellen Bezug und die Relevanz der Inhalte. Das Werk, verfasst von Nadine Baumann, ordnet sich in das Fachgebiet Wirtschaft und Recht ein und fokussiert sich auf das öffentliche Recht. Es liefert wertvolle Impulse für die Implementierung von Wissensmanagementsystemen und unterstützt die Optimierung von Verwaltungsprozessen. Die praxisorientierte Darstellung und die klare Struktur machen es zu einem unverzichtbaren Leitfaden für alle, die in der öffentlichen Verwaltung tätig sind.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
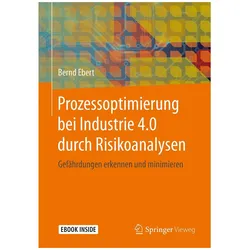
Prozessoptimierung bei Industrie 4.0 durch Risikoanalysen, Fachbücher von Bernd EbertDas Buch beschreibt die Methodik der Risikoanalyse bei der Umsetzung von Industrie 4.0. Durch diese Methode können strukturelle und Schnittstellenprobleme in vernetzten Systemen frühzeitig erkannt und geeignete Gegenmassnahmen getroffen werden. Die theoretischen Ansätze zu Industrie 4.0 werden in drei Betrachtungsebenen gegliedert. Für jede dieser Ebenen werden die Spezifika beschrieben und mittels Risikoanalyse bewertet. Werden Risiken erkannt, folgen Vorschläge zu deren Minimierung. Neben den exakt definierbaren Stückgut-Prozessen, wie im Automotive-Bereich, ist eine Betrachtung von losen Mengen, wie eingesetzten Chemikalien, erforderlich. Da die Einführung von Industrie 4.0 nicht global schlagartig erfolgen wird, sind die zeitliche Abfolge der Einführung sowie Zwischenstufen hinsichtlich ihrer Risiken und deren Minimierung zu betrachten. Der Inhalt umfasst: - Einleitung - Zur Methodik von Risikoanalysen - Schwerpunkte bei der Entwicklung zu Industrie 4.0 - Durchführung der Risikoanalysen für die Arbeitsebenen - Risiken in der Einführungsphase von Industrie 4.0 Die Zielgruppen Das Buch wendet sich an Planungsingenieure für technische Systeme, MSR-Ingenieure, Softwareplaner, Begutachter für Prozess- und Anlagensicherheit sowie an Verantwortliche für technische Innovationen. Der Autor Bernd Ebert war 25 Jahre bei der Firma Merck in Darmstadt im Bereich Investitionen und Instandhaltung. Berufliche Stationen davor waren fünf Jahre bei der Pharma Neubrandenburg im Bereich Investitionen und acht Jahre im Chemiekombinat Bitterfeld in Produktion und Entwicklung. 1976 machte er das Diplom in Verfahrenstechnik. Die Arbeitsgebiete von Bernd Ebert umfassten die Abwicklung technischer Projekte sowie die Bewertung technischer Systeme hinsichtlich Reinheit (GMP) und Anlagensicherheit.74,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
-
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **

Was sind steuerfreie Arbeitgeberleistungen?
Steuerfreie Arbeitgeberleistungen sind Leistungen, die ein Arbeitgeber seinen Mitarbeitern gewährt, die nicht der Einkommenssteuer unterliegen. Dazu gehören beispielsweise Sachleistungen wie Jobtickets, Essenszuschüsse oder Gesundheitsvorsorge. Auch bestimmte Geldleistungen, wie beispielsweise die Übernahme von Kinderbetreuungskosten, können steuerfrei sein. Diese Leistungen dienen dazu, die Mitarbeiter zu motivieren, ihre Zufriedenheit zu steigern und die Attraktivität des Unternehmens als Arbeitgeber zu erhöhen. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um sicherzustellen, dass die Arbeitgeberleistungen tatsächlich steuerfrei sind. **
Was sind steuerfreie Einnahmen?
Steuerfreie Einnahmen sind Einkünfte, die nicht der Einkommensteuer unterliegen und somit nicht versteuert werden müssen. Diese können aus verschiedenen Quellen stammen, wie beispielsweise steuerfreie Zinsen, steuerfreie Dividenden oder steuerfreie Gewinne aus dem Verkauf von bestimmten Vermögenswerten. Auch bestimmte Sozialleistungen, wie beispielsweise Kindergeld oder Arbeitslosengeld, können steuerfrei sein. Es ist wichtig, die genauen Regelungen für steuerfreie Einnahmen im jeweiligen Land zu kennen, da diese je nach Gesetzgebung variieren können. In vielen Fällen müssen steuerfreie Einnahmen dennoch in der Steuererklärung angegeben werden, um sie korrekt zu deklarieren. **
Top-Angebote
Produkte zum Begriff Steuerfreie:
-
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Fachbücher von Jan-Phillip MucheDieses Buch bietet einen klar strukturierten Leitfaden für die tägliche Praxis der Lohnsteuer und Arbeitgeber-Benefits. Mit zahlreichen Beispielen, verständlichen Erläuterungen und sofort anwendbaren Lösungen zeigt es, wie typische Fehler vermieden und Gestaltungsspielräume sicher genutzt werden. Ideal für alle, die Lohnsteuerprozesse effizient steuern, Risiken minimieren und souverän durch jede Lohnsteuer-Aussenprüfung gehen wollen. Inhaltsverzeichnis: A. Die Bewertung von Sachbezügen I. Zuwendungen, die nicht zum Arbeitslohn gehören II. Zuwendungen im überwiegend eigenbetrieblichen Interesse B. Ansatz der Sachbezugswerte I. Versteuerung von Mahlzeiten II. Üblichkeit einer Mahlzeit III. Besonderheit firmeneigene Kantine IV. Abgabe von Essensmarken an die eigenen Arbeitnehmer V. Gestellung im Rahmen einer Gehaltsumwandlung VI. Versteuerung einer Unterkunft C. Der Bereich der Lohnsteueroptimierung I. Der Bereich der Zusätzlichkeitsvoraussetzung II. Die steuerfreie Gestellung von Gutscheinkarten i. S. des § 8 Abs. 2 S. 11 EStG III. § 8 Abs. 2 Abs. 2 Satz 12 EStG Überlassung von unentgeltlichem oder verbilligtem Wohnraum durch den Arbeitgeber D. § 8 Abs. 3 EStG: Anwendung des sog. Rabattfreibetrags I. Wie werden Vorteile im Rahmen des Rabatt-Freibetrags bewertet? II. In welchen Zweifelsfällen findet der Rabatt-Freibetrag Anwendung? III. Welcher Endpreis muss angesetzt werden? E. Nicht lohnsteuerbare Zuwendungen i. S. der R 19.6 LStR I. Aufmerksamkeiten zu persönlichen Anlässen und die R 19.6 Abs. 1 LStR II. Gestellung von Kaffee, Getränken und sonstigen Genussmitteln III. Bewirtung von Arbeitnehmern anlässlich eines aussergewöhnlichen Arbeitseinsatzes F. Der Bereich der steuerfreien Zuwendungen I. Steuerfreie Erstattung von Kinderbetreuungskosten-Familienserviceleistungen II. Steuerfreie Erstattung von Jobtickets III. Steuerfreie Erstattung von Fortbildungskosten IV. Steuerfreie Erstattung von Kosten für die betriebliche Benutzung von Werkzeugen eines Arbeitnehmers.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissensmanagement, Wissenstransfer, Wissensnetzwerke, Fachbücher von Richard PircherDieses Buch fasst den Stand des Wissensmanagements praxisorientiert zusammen. Es richtet sich an Führungskräfte aus kleinen, mittelständischen und grossen Unternehmen oder gemeinnützigen Organisationen sowie an alle anderen Personen, die in wissensorientiertes Management involviert sind, wie beispielsweise aus den Bereichen HR, F&E, IT, Marketing oder Verwaltung und Controlling. Kompakte Artikel, die aus der Perspektive von Unternehmen verfasst sind, bieten einen Überblick über Wissensmanagement, Wissenstransfer, Wissenssicherung, effektive Wissensretrieval und Wissenscontrolling/-bilanz. Ein wesentlicher Aspekt ist die Darstellung von Querverbindungen zu verwandten Managementansätzen wie Qualitäts-, Prozess- und Projektmanagement, sozialen Netzwerken, Innovation und ethischem Management. Fallstudien veranschaulichen, wie der Wissensabfluss durch Ruhestand oder Entlassung reduziert werden kann.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Prozessoptimierung, Fachbücher von Mark ReuberHandbuch der Prozessoptimierung Die richtigen Werkzeuge auswählen und zielsicher einsetzen Prozessoptimierungen dienen zur Realisierung wirtschaftlicher und humaner Unternehmensziele. In diesem Handbuch stehen produzierende Unternehmen mit den Ebenen Unternehmensführung, indirekter Bereich, Fabrik, Produktionsbereich und Arbeitsplatz im Fokus. Anwender des Handbuchs sind produktionsnahe Fach- und Führungskräfte aus dem Bereich der Prozessoptimierung sowie Studierende des Ingenieur-, Wirtschaftsingenieurwesens und der Betriebswirtschaftslehre mit den Schwerpunkten Produktionswirtschaft oder Produktionslogistik. Sie können mit einer nachvollziehbaren Systematik, ausgehend von typischen externen und internen Herausforderungen an produzierende Unternehmen und ableitbaren Zielen, geeignete Analyse- und Gestaltungsmethoden auswählen und anwenden. Die 34 erprobten Methoden sind anhand von Praxisbeispielen ausführlich beschrieben. In vier Fallstudien – umfangreichere Optimierungsprojekte – wird gezeigt, wie die Methoden kombiniert eingesetzt werden können.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissensmanagement in der öffentlichen Verwaltung, Fachbücher von Nadine BaumannDas Fachbuch 'Wissensmanagement in der öffentlichen Verwaltung' bietet einen wirkungsorientierten Ansatz zum Umgang mit Wissen in Zeiten des demografischen Wandels. Es richtet sich an Fachkräfte und Entscheidungstragende im öffentlichen Sektor, die sich mit den Herausforderungen der Wissensbewahrung und -nutzung auseinandersetzen. Das Buch beleuchtet praxisnahe Strategien und Konzepte, die speziell auf die Bedürfnisse der öffentlichen Verwaltung zugeschnitten sind. Mit einem kartonierten Einband und einer kompakten Seitenzahl von 130 Seiten bietet es eine übersichtliche und fundierte Darstellung der Thematik. Die Veröffentlichung im Jahr 2026 unterstreicht den aktuellen Bezug und die Relevanz der Inhalte. Das Werk, verfasst von Nadine Baumann, ordnet sich in das Fachgebiet Wirtschaft und Recht ein und fokussiert sich auf das öffentliche Recht. Es liefert wertvolle Impulse für die Implementierung von Wissensmanagementsystemen und unterstützt die Optimierung von Verwaltungsprozessen. Die praxisorientierte Darstellung und die klare Struktur machen es zu einem unverzichtbaren Leitfaden für alle, die in der öffentlichen Verwaltung tätig sind.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Sachzuwendungen?
Steuerfreie Sachzuwendungen sind Sachleistungen, die ein Arbeitgeber seinen Mitarbeitern zusätzlich zum Gehalt gewähren kann, ohne dass diese versteuert werden müssen. Dazu zählen beispielsweise Gutscheine, Tankkarten, Geschenke oder auch betriebliche Veranstaltungen. Diese Zuwendungen dürfen einen bestimmten Wert nicht überschreiten, um steuerfrei zu bleiben. Sie dienen oft als Motivation und Anerkennung für Mitarbeiter und sind eine Möglichkeit, die Mitarbeiterbindung zu stärken. Es ist wichtig, die gesetzlichen Regelungen zu beachten, um sicherzustellen, dass die Sachzuwendungen tatsächlich steuerfrei bleiben. **
-
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
-
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
Ähnliche Suchbegriffe für Steuerfreie
-
Prozessoptimierung bei Industrie 4.0 durch Risikoanalysen, Fachbücher von Bernd EbertDas Buch beschreibt die Methodik der Risikoanalyse bei der Umsetzung von Industrie 4.0. Durch diese Methode können strukturelle und Schnittstellenprobleme in vernetzten Systemen frühzeitig erkannt und geeignete Gegenmassnahmen getroffen werden. Die theoretischen Ansätze zu Industrie 4.0 werden in drei Betrachtungsebenen gegliedert. Für jede dieser Ebenen werden die Spezifika beschrieben und mittels Risikoanalyse bewertet. Werden Risiken erkannt, folgen Vorschläge zu deren Minimierung. Neben den exakt definierbaren Stückgut-Prozessen, wie im Automotive-Bereich, ist eine Betrachtung von losen Mengen, wie eingesetzten Chemikalien, erforderlich. Da die Einführung von Industrie 4.0 nicht global schlagartig erfolgen wird, sind die zeitliche Abfolge der Einführung sowie Zwischenstufen hinsichtlich ihrer Risiken und deren Minimierung zu betrachten. Der Inhalt umfasst: - Einleitung - Zur Methodik von Risikoanalysen - Schwerpunkte bei der Entwicklung zu Industrie 4.0 - Durchführung der Risikoanalysen für die Arbeitsebenen - Risiken in der Einführungsphase von Industrie 4.0 Die Zielgruppen Das Buch wendet sich an Planungsingenieure für technische Systeme, MSR-Ingenieure, Softwareplaner, Begutachter für Prozess- und Anlagensicherheit sowie an Verantwortliche für technische Innovationen. Der Autor Bernd Ebert war 25 Jahre bei der Firma Merck in Darmstadt im Bereich Investitionen und Instandhaltung. Berufliche Stationen davor waren fünf Jahre bei der Pharma Neubrandenburg im Bereich Investitionen und acht Jahre im Chemiekombinat Bitterfeld in Produktion und Entwicklung. 1976 machte er das Diplom in Verfahrenstechnik. Die Arbeitsgebiete von Bernd Ebert umfassten die Abwicklung technischer Projekte sowie die Bewertung technischer Systeme hinsichtlich Reinheit (GMP) und Anlagensicherheit.74,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
-
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **
-
Was sind steuerfreie Arbeitgeberleistungen?
Steuerfreie Arbeitgeberleistungen sind Leistungen, die ein Arbeitgeber seinen Mitarbeitern gewährt, die nicht der Einkommenssteuer unterliegen. Dazu gehören beispielsweise Sachleistungen wie Jobtickets, Essenszuschüsse oder Gesundheitsvorsorge. Auch bestimmte Geldleistungen, wie beispielsweise die Übernahme von Kinderbetreuungskosten, können steuerfrei sein. Diese Leistungen dienen dazu, die Mitarbeiter zu motivieren, ihre Zufriedenheit zu steigern und die Attraktivität des Unternehmens als Arbeitgeber zu erhöhen. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um sicherzustellen, dass die Arbeitgeberleistungen tatsächlich steuerfrei sind. **
-
Was sind steuerfreie Einnahmen?
Steuerfreie Einnahmen sind Einkünfte, die nicht der Einkommensteuer unterliegen und somit nicht versteuert werden müssen. Diese können aus verschiedenen Quellen stammen, wie beispielsweise steuerfreie Zinsen, steuerfreie Dividenden oder steuerfreie Gewinne aus dem Verkauf von bestimmten Vermögenswerten. Auch bestimmte Sozialleistungen, wie beispielsweise Kindergeld oder Arbeitslosengeld, können steuerfrei sein. Es ist wichtig, die genauen Regelungen für steuerfreie Einnahmen im jeweiligen Land zu kennen, da diese je nach Gesetzgebung variieren können. In vielen Fällen müssen steuerfreie Einnahmen dennoch in der Steuererklärung angegeben werden, um sie korrekt zu deklarieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.